Die Krise beginnt lange vor der Liquiditätslücke: typische Frühwarnsignale

Langjährige A-Kunden sind unzufrieden und wechseln zur Konkurrenz (Absatzkrise)

Leistungsstarke Mitarbeitende verlassen das Unternehmen (Stakeholderkrise)

Notwendige Investitionen lassen sich aus dem laufenden Geschäft nicht mehr finanzieren (Erfolgskrise)

Finanzierer verlangen Auflagen, Risikoaufschläge und zusätzliche Sicherheiten (beginnende Liquiditätskrise)

Vorgehen

In drei Phasen aus der Sanierung

Phase 1, «Stop the Bleeding»: zuerst Liquidität beschaffen – Zahlungskonditionen mit Kunden und Lieferanten vertraglich neu verhandeln, Anzahlungen für Neuaufträge vereinbaren, Lagerbestände abbauen, Abnahmeverpflichtungen von Kunden einfordern, nicht betriebsnotwendige Vermögenswerte veräussern und Factoring prüfen. Gleichzeitig greifen Sofortmassnahmen bei Einkaufspreisen, Personalkosten, Vertrieb und Marketing sowie Sachkosten.

Phase 2, Stabilisierung: klare Organisationsstrukturen, effizientere Abläufe, weniger Komplexität in Sortiment und Prozessen sowie Transparenz über die wesentlichen Kennzahlen.

Phase 3, Aufbau und Wachstum: den Vertrieb stärken, die Positionierung schärfen und Märkte wieder aktiv bearbeiten. Wie lange jede Phase dauert, hängt von der Ausgangslage ab.
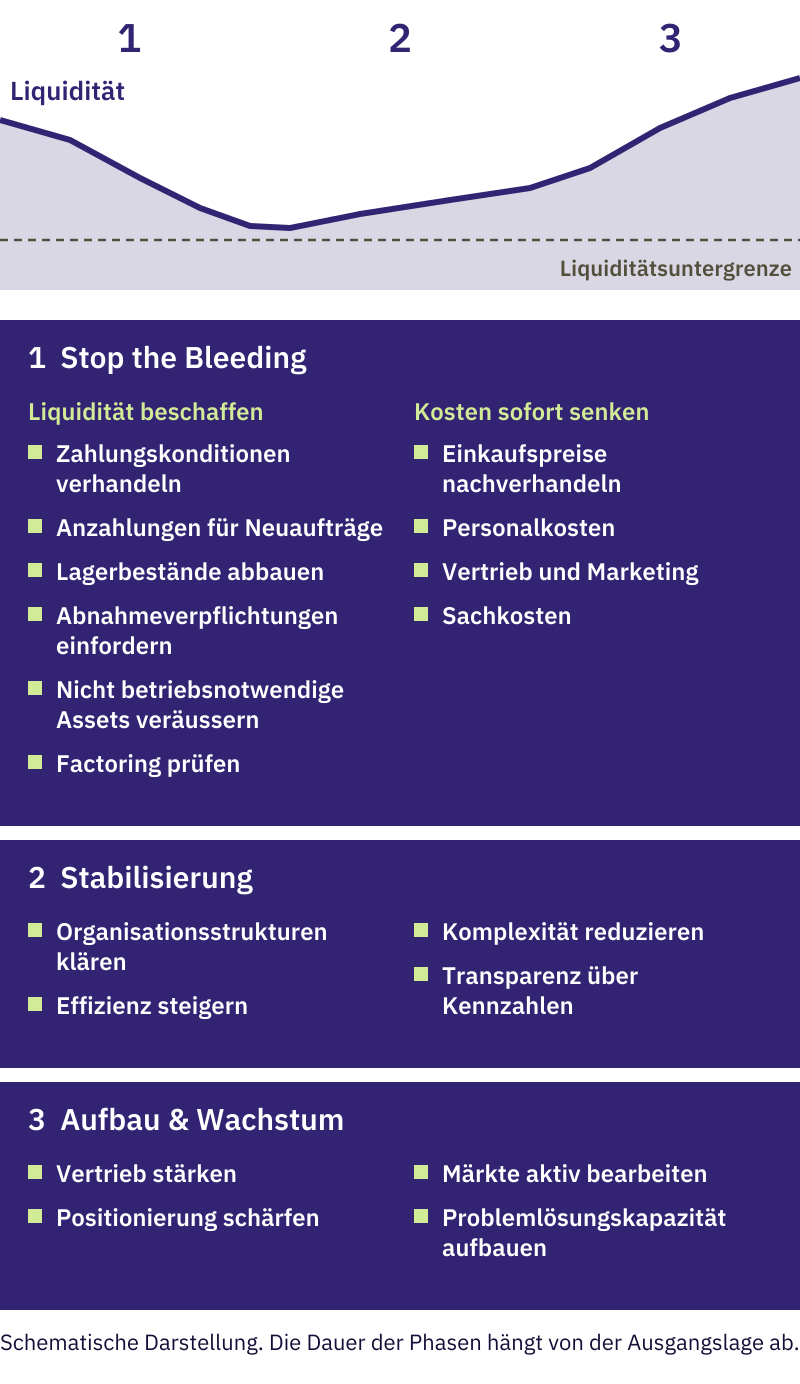
Sanierung in drei Phasen: Stop the Bleeding mit Liquiditätsbeschaffung und Sofortmassnahmen bei den Kosten, Stabilisierung, Aufbau und Wachstum

Ergebnis

Sanierungsplanung GuV: Woher das Ergebnis künftig kommt

Eine Sanierung trägt nur, wenn das Unternehmen wieder Geld verdient. Entscheidend ist deshalb nicht die Liste der Kostensenkungen, sondern die Frage, mit welchen Produkten, Kunden und Preisen es künftig positive Deckungsbeiträge erwirtschaftet – und welche Kosten dafür nötig sind.

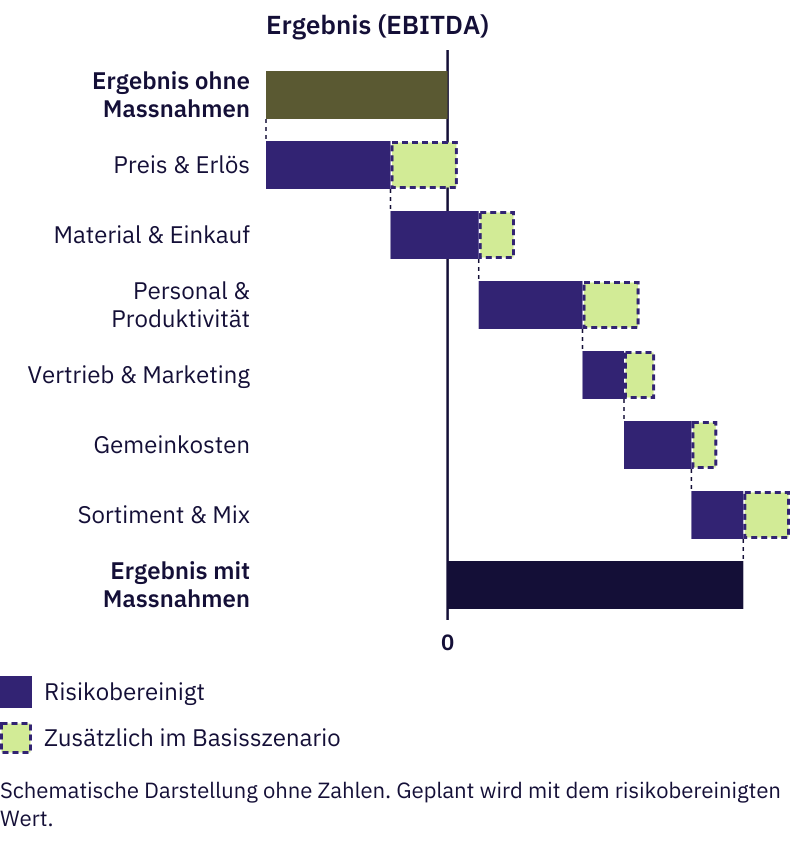
Jede Massnahme braucht einen Betrag, einen Termin, eine verantwortliche Person und eine ehrliche Einschätzung, wie sicher sie eintritt. Finanzierer rechnen mit dem risikobereinigten Wert – das Unternehmen sollte es auch.

Sanierungsplanung GuV: Brücke vom negativen zum positiven EBITDA über Preis und Erlös, Material und Einkauf, Personal und Produktivität, Vertrieb und Marketing, Gemeinkosten sowie Sortiment und Mix

Liquidität

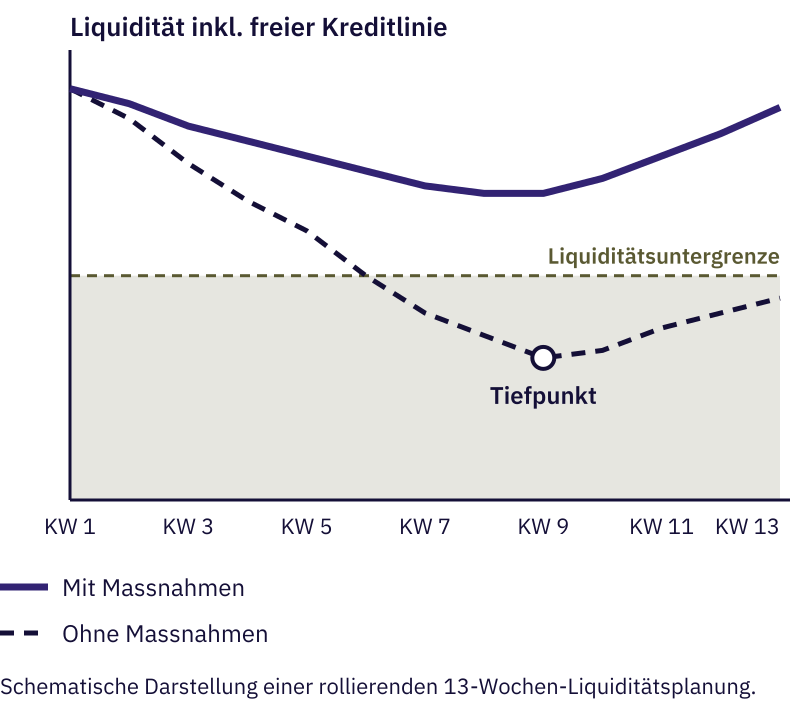
Liquiditäts- und Cashflow-Planung: Wie lange die Mittel reichen

In der Sanierung entscheidet die Liquidität über den Handlungsspielraum. Drei Fragen müssen jederzeit beantwortet sein: Wann ist der Liquiditätstiefpunkt? Reicht der Cashflow für Zins und Tilgung? Und wie viel Liquidität lässt sich aus Beständen, Forderungen und Lieferantenzielen lösen?

Eine rollierende 13-Wochen-Planung zeigt den Tiefpunkt, die integrierte Planung von Erfolgsrechnung, Bilanz und Cashflow die Kapitaldienstfähigkeit über die nächsten Jahre. Working Capital verschafft einmalig Zeit, dauerhaft trägt nur ein positiver operativer Cashflow. Beides ist die Grundlage für jedes Gespräch mit Banken und für ein Sanierungsgutachten.

13-Wochen-Liquiditätsplanung: Verlauf der Liquidität mit und ohne Massnahmen gegenüber der Liquiditätsuntergrenze

Balance

Kosten senken und gezielt investieren – gleichzeitig

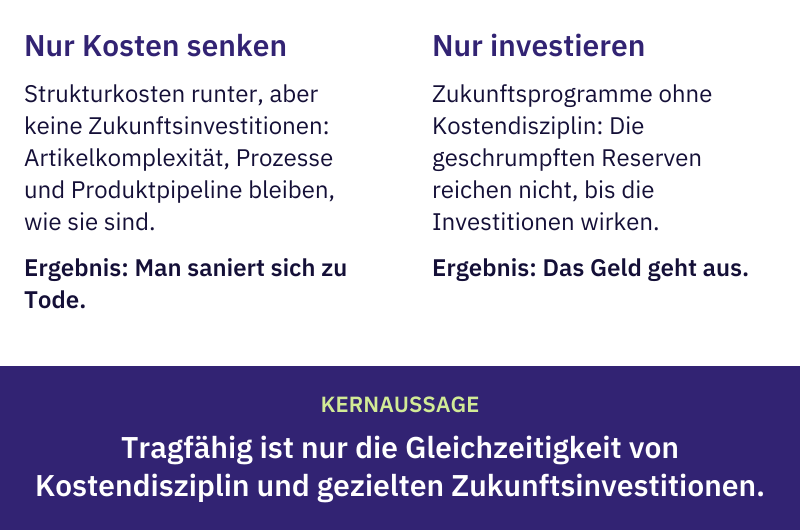
Die grösste Gefahr in der Sanierung ist ein einseitiges Programm. Wer nur Kosten senkt, saniert sich zu Tode: Die Strukturkosten sinken, aber Artikelkomplexität, Prozesse und Produktpipeline bleiben, wie sie sind. Wer nur investiert, dem geht das Geld aus, bevor die Investitionen wirken.

Tragfähig ist nur die Gleichzeitigkeit von Kostendisziplin und gezielten Zukunftsinvestitionen – in Produkte, in den Vertrieb und in die Systeme, die Transparenz über die Prozesse schaffen.

Das Sanierungs-Dilemma: Wer nur Kosten senkt, saniert sich zu Tode; wer nur investiert, dem geht das Geld aus. Tragfähig ist nur die Gleichzeitigkeit von Kostendisziplin und gezielten Zukunftsinvestitionen.
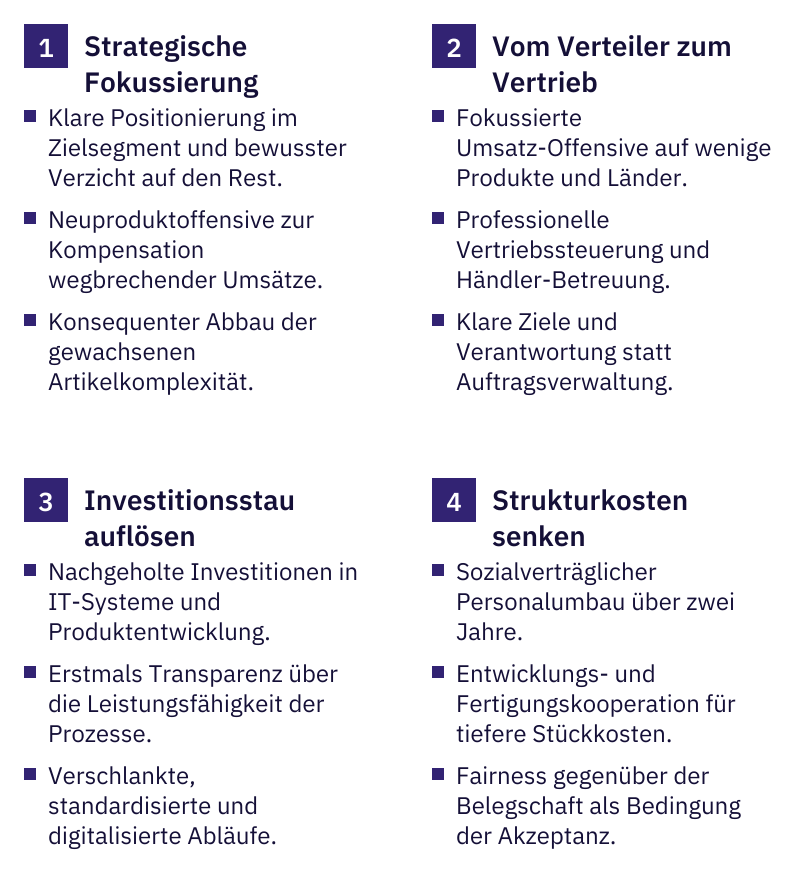
Die vier Handlungsfelder der Sanierung im Fallbeispiel: strategische Fokussierung, vom Verteiler zum Vertrieb, Investitionsstau auflösen, Strukturkosten senken

PRAXIS: ein Fallbeispiel

Wenn das Erfolgsprodukt zum Risiko wird

Ein Elektrowerkzeug-Hersteller mit rund 200 Mio. Euro Umsatz hatte sich über Jahrzehnte auf ein patentgeschütztes Produkt verlassen. Nach dem Ende des Patentschutzes brachen Umsätze weg, die Reserven schrumpften, und notwendige Investitionen liessen sich aus dem laufenden Geschäft nicht mehr finanzieren.

Die Sanierung setzte an vier Handlungsfeldern gleichzeitig an: strategische Fokussierung, ein Vertrieb, der wieder verkauft statt zuteilt, die Auflösung des Investitionsstaus in IT und Produktentwicklung sowie ein sozialverträglicher Personalumbau über zwei Jahre.

Heute sind die strukturellen Weichen gestellt: Die Leistungsfähigkeit der Prozesse ist erstmals messbar, und das Unternehmen hat wieder eine klare Antwort auf die Frage, wofür es im Markt stehen will.

Fallbeispiel Sanierung lesen

IHRE ROLLE, UNSERE ROLLE

Begleitung, CRO oder Geschäftsführung auf Zeit

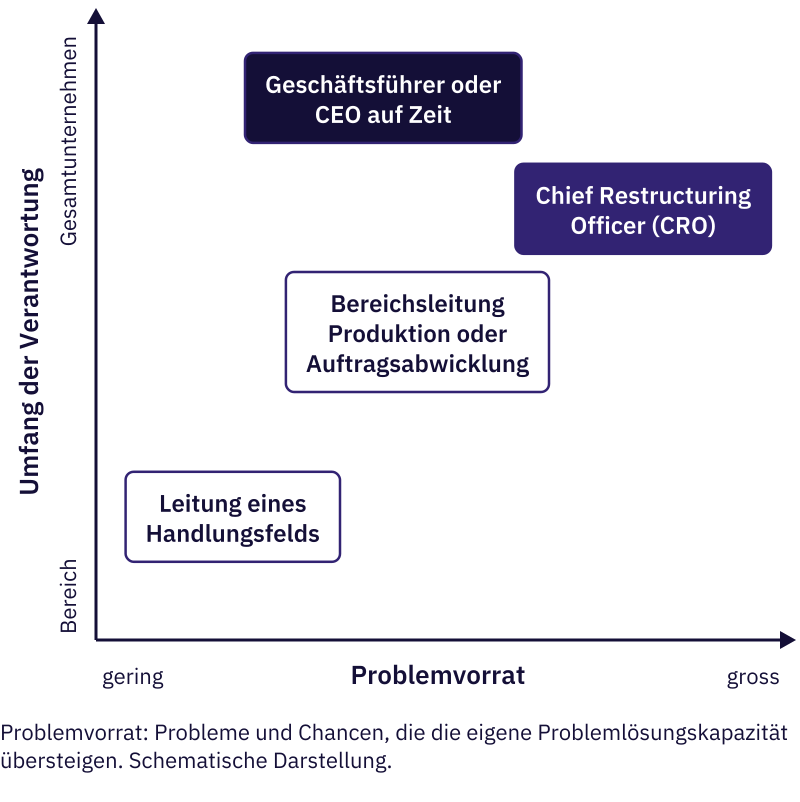
Als Begleitung der Geschäftsführung bringen wir Methode, Planung und Tempo in die Sanierung – die Verantwortung bleibt bei Ihnen.

Als Chief Restructuring Officer (CRO) verantworten wir die Sanierung neben der bestehenden Geschäftsführung. Oder wir übernehmen die Geschäftsführung selbst, für die Zeit, die es braucht.

Ein Beispiel: Als CRO eines Werkzeugherstellers mit rund 300 Mitarbeitenden haben wir über zehn Monate einen Liquiditätsplan, Sofortmassnahmen, den Abbau von Lagerbeständen, Einsparungen im Einkauf und eine geschärfte Positionierung umgesetzt.

Mehr zu Interim Management
Rollen auf Zeit nach Umfang der Verantwortung und Problemvorrat: Leitung eines Handlungsfelds, Bereichsleitung, Geschäftsführer oder CEO, Chief Restructuring Officer

EINORDNUNG: Wo steht Ihr Unternehmen?

Je früher die Lage klar ist, desto mehr Optionen bleiben

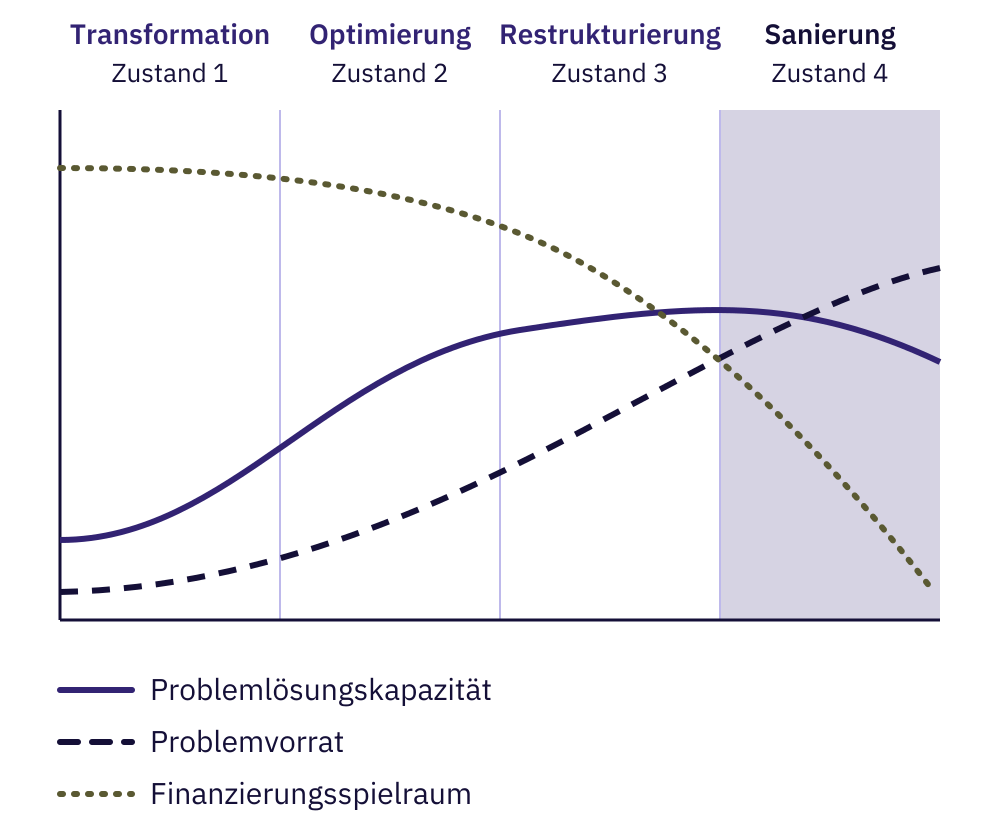
Zwischen Restrukturierung und Sanierung liegt der Finanzierungsspielraum. Wer früh handelt, entscheidet selbst über die Massnahmen. Wer zu spät handelt, dem geben Finanzierer und Gläubiger den Takt vor.

Je früher Sie das Gespräch suchen, desto mehr Handlungsspielraum bleibt. Ein erstes Gespräch ist kostenlos und vertraulich.

Wer zuerst eine Einordnung möchte, nutzt den Quick Health Check: in fünf Minuten ausgefüllt, als fünfseitiges Profil von einem erfahrenen Berater geprüft.

Erstgespräch vereinbaren

Unsere Themenschwerpunkte

Mit massgeschneiderten Ansätzen und bewährten Methoden unterstützen wir Sie bei der Ausrichtung und Weiterentwicklung Ihres Unternehmens - unabhängig und ausgehend von Ihrer aktuellen wirtschaftlichen Situation.

Transformation: Entwicklungs- und Bürobereich eines Industrieunternehmens

Transformation

Schärfen Sie Ihre Strategie und Entwickeln Sie eine ganzheitliche Ausrichtung zur Realisierung von Wachstumschancen.  

mehr erfahren
Optimierung: Fertigungsbereich mit Montagearbeitsplätzen und Materialfluss

Optimierung

Steigern Sie Ihre Problemlösungskapazität und entwickeln Sie Ihre Organisation vom Mittelmass zur Spitzenleistung.  

mehr erfahren
Restrukturierung: Produktionshalle mit Anlagen und Werkerarbeitsplätzen

Restrukturierung

Sichern Sie die Überlebensfähigkeit Ihres Unternehmens durch strukturelle Eingriffe und eine nachhaltige Ertragsoptimierung.

mehr erfahren
Sanierung: Fertigungsbereich eines Industrieunternehmens mit Anlagen und Mitarbeitenden in Bewegung

Sanierung

Sichern Sie Liquidität und Fortbestand Ihres Unternehmens und stellen Sie seine Ertragskraft nachhaltig wieder her.

mehr erfahren

HÄUFIGE FRAGEN

Häufige Fragen zur Sanierung

Was ist der Unterschied zwischen Restrukturierung und Sanierung?

In der Restrukturierung ist das Unternehmen noch aus eigener Kraft handlungsfähig: Die Erträge sinken und der Problemvorrat wächst, aber der Finanzierungsspielraum reicht für einen geordneten Umbau. In der Sanierung ist dieser Spielraum weitgehend aufgebraucht – Liquidität, Eigenkapital oder die Unterstützung der Finanzierer stehen auf dem Spiel. Dann hat die Sicherung der Zahlungsfähigkeit Vorrang vor allem anderen.

Woran erkenne ich, dass mein Unternehmen ein Sanierungsfall ist?

Nicht erst, wenn die Liquidität knapp wird. Frühe Signale sind abwandernde A-Kunden, der Abgang von Leistungsträgern und Investitionen, die sich nicht mehr aus dem laufenden Geschäft finanzieren lassen. Spätestens wenn Finanzierer Auflagen, Risikoaufschläge oder zusätzliche Sicherheiten verlangen, braucht es eine rasche und ehrliche Lagebeurteilung.

Übernehmen Sie auch operative Verantwortung?

Ja. Auf Wunsch übernehmen wir die Geschäftsführung auf Zeit oder die Rolle des Chief Restructuring Officer (CRO), der die Sanierung neben der bestehenden Geschäftsführung verantwortet. Unser Ziel ist, die Organisation so aufzustellen, dass sie danach ohne externe Unterstützung weiterkommt.

Erstellen Sie Sanierungsgutachten oder beraten Sie zum Insolvenzrecht?

Nein. Formale Sanierungsgutachten und rechtliche Fragen gehören zu spezialisierten Wirtschaftsprüfern und Anwälten. Wir verantworten die operative Seite der Sanierung und liefern die Zahlen und Pläne, auf die sich diese Beurteilungen stützen.

Welche Pflichten hat die Geschäftsführung in der Krise?

Mit zunehmender Krise wachsen die gesetzlichen Pflichten von Geschäftsführung und Verwaltungsrat – in der Schweiz nach Art. 725 ff. OR, in Deutschland unter anderem nach StaRUG und Insolvenzordnung. Die rechtliche Beurteilung gehört zu spezialisierten Anwälten. Wir liefern die Liquiditäts- und Sanierungsplanung, auf die sich diese Beurteilung stützt.

Für welche Unternehmen arbeiten Sie?

Für Industrie-KMU und mittelständische Unternehmen in der Deutschschweiz und in Süddeutschland, mit Schwerpunkt Maschinen- und Anlagenbau, Werkzeuge und Metallverarbeitung.

Was erwarten Banken und Gesellschafter in der Sanierung?

Vor allem Klarheit und Verlässlichkeit: eine rollierende Liquiditätsplanung, eine integrierte Planung ohne und mit Massnahmen, eine Massnahmenliste mit Verantwortlichen und Status sowie eine regelmässige, ehrliche Berichterstattung. Wir bereiten diese Unterlagen vor und vertreten sie gemeinsam mit der Geschäftsführung.

Jetzt anmelden

Newsletter

Erhalten Sie regelmässig Einblicke in die praktische Anwendung von Institutional Learning.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.