
Was Ihre Deckungsbeiträge der letzten fünf Jahre verraten
«Der Umsatz ist in den letzten fünf Jahren um ein Viertel gewachsen, die Auftragsbücher sind voll.» So oder ähnlich beginnen viele Gespräche mit Geschäftsführern. Die nächste Frage lautet dann: Und wie haben sich die Deckungsbeiträge entwickelt – je Produktgruppe, über dieselben fünf Jahre? Dann wird es oft still. Nicht, weil die Antwort schlecht wäre. Sondern weil sie niemand kennt.
Wir stellen diese Frage in jedem ersten Gespräch. Denn kaum eine andere Kennzahl sagt so früh und so ehrlich, ob ein Unternehmen noch auf Kurs ist.
Warum Umsatz und Jahresergebnis zu spät warnen
Der Umsatz misst Menge und Preis, aber nicht, ob sich das Geschäft rechnet. Wachstum lässt sich kaufen – mit Rabatten, mit margenschwachen Projekten, mit Handelsware. Das Jahresergebnis wiederum ist die Summe aus allem: operative Leistung, Sondereffekte, Abschreibungen, Einmalkosten. Es zeigt, dass etwas passiert ist, aber nicht was und nicht wo.
Der Deckungsbeitrag setzt dazwischen an. Er zeigt, was nach Abzug der variablen Kosten – Material, Fremdleistungen und weitere mengenabhängige Kosten – übrig bleibt, um die Fixkosten zu decken und Gewinn zu erwirtschaften. Und er lässt sich dort messen, wo Entscheidungen fallen: je Produktgruppe, je Kunde, je Vertriebskanal.
Warum fünf Jahre?
Ein einzelnes Jahr ist ein Schnappschuss. Rohstoffpreise, ein Grossauftrag, ein Währungseffekt – all das verzerrt. Fünf Jahre zeigen den Trend dahinter. Und die letzten fünf Jahre waren ein Belastungstest: gestörte Lieferketten, eine Teuerungswelle bei Material, Energie und Löhnen, dazu Zölle und Währungsverschiebungen. Wer über diesen Zeitraum seine Deckungsbeiträge halten konnte, hat Preissetzungsmacht bewiesen. Wer sie verloren hat, sollte wissen, warum.
Vier Muster, die wir immer wieder sehen
Legt man die Deckungsbeiträge je Produktgruppe über fünf Jahre nebeneinander, zeigen sich in der Praxis vier typische Muster. Jedes erzählt eine andere Geschichte – und verlangt eine andere Antwort.
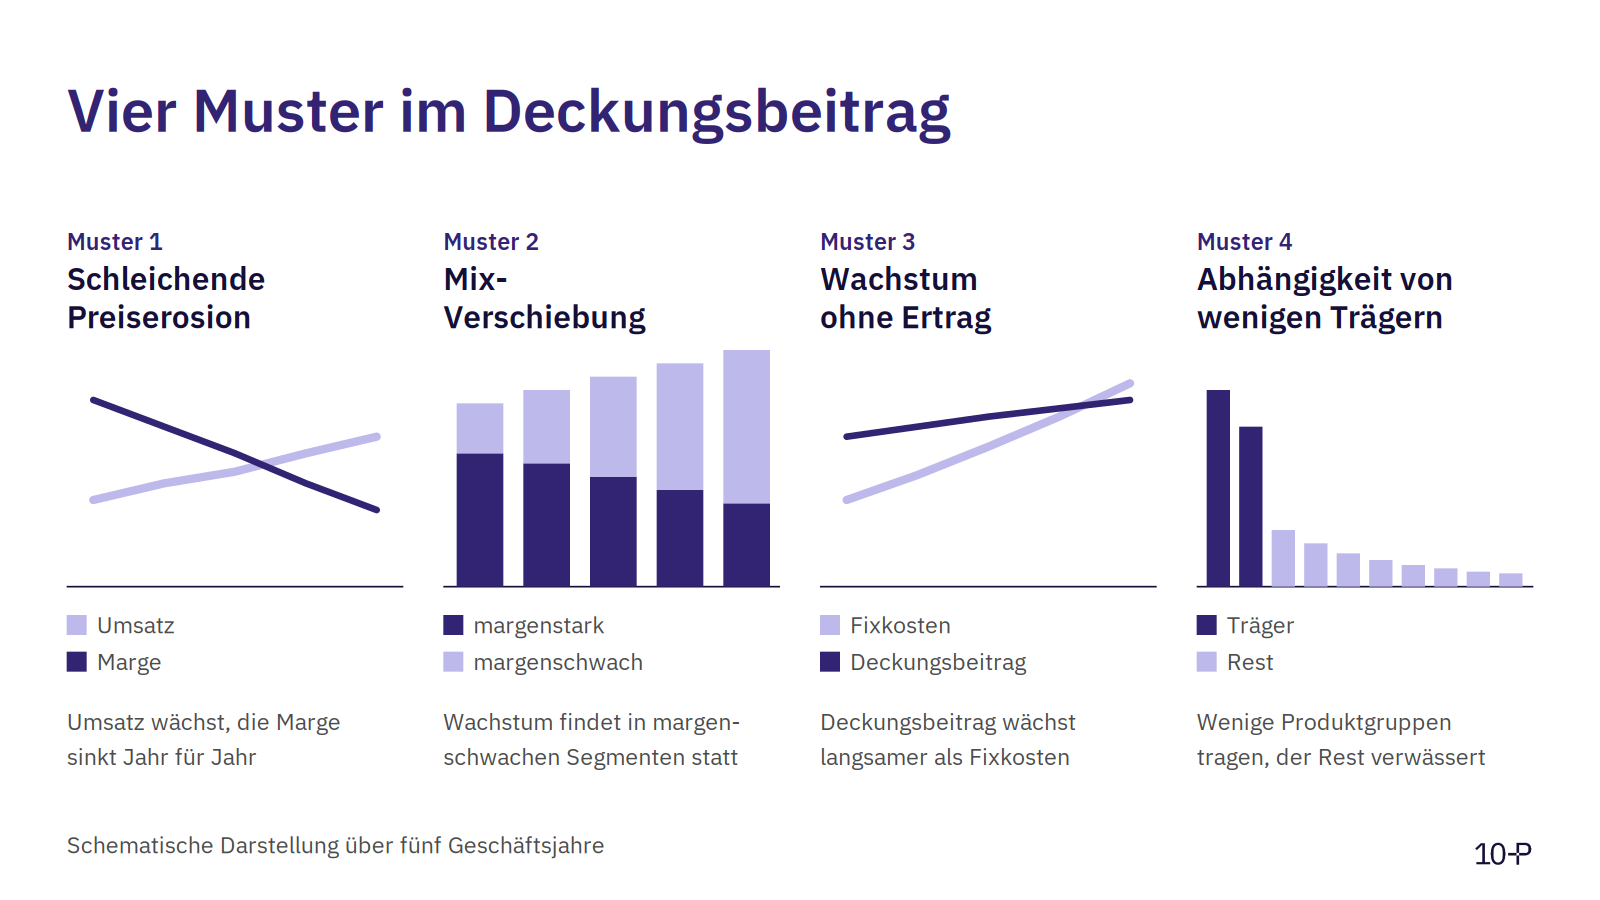
1. Die schleichende Preiserosion. Der Umsatz hält sich oder wächst, die Deckungsbeitragsmarge (DB-Marge) sinkt Jahr für Jahr um einen halben oder ganzen Prozentpunkt. Einzeln fällt das kaum auf, über fünf Jahre kumuliert ist es eine andere Ertragslage. Die Ursachen: Kostensteigerungen, die nicht weitergegeben wurden, gewachsene Rabatte und Sonderkonditionen, ein Preis-Leistungs-Verhältnis, das sich zugunsten des Wettbewerbs verschoben hat. Der Befund gehört auf die Agenda von Vertrieb und Produktmanagement – nicht der Buchhaltung.
2. Die Mix-Verschiebung. Jede Produktgruppe für sich ist stabil, und trotzdem sinkt die DB-Marge des Unternehmens. Der Grund: Das Wachstum findet in den margenschwachen Segmenten statt – bei Handelsware, im Projektgeschäft oder bei einem Grosskunden mit Sonderpreisen. Sichtbar wird dieses Muster nur im Aufriss nach Produktgruppen; in der Gesamtbetrachtung bleibt es verborgen.
3. Wachstum ohne Ertrag. Die Deckungsbeiträge steigen in Franken, aber langsamer als die Fixkosten. Personal, Overhead und IT wachsen mit, teilweise schneller. Der Deckungsbeitrag deckt jedes Jahr einen kleineren Teil der Strukturkosten. Ein guter Frühindikator ist die Personalproduktivität: der Rohertrag im Verhältnis zu den Personalkosten.
4. Die Abhängigkeit von wenigen Trägern. Wenige Produktgruppen verdienen das Geld, ein langer Rest verwässert. Solange die Träger laufen, fällt das nicht auf. Endet der Patentschutz, kommt ein Wettbewerber mit dem besseren Produkt oder springt ein Grosskunde ab, bricht die Basis weg. Genau das ist dem Elektrowerkzeug-Hersteller aus unserem Fallbeispiel Sanierung passiert: Ein einziges Produkt trug das Unternehmen über 30 Jahre – bis der Patentschutz auslief.
Und es gibt auch das erfreuliche Muster: Deckungsbeiträge, die trotz steigender Kosten stabil bleiben oder wachsen. Das ist der Beleg für eine klare Positionierung und echte Preissetzungsmacht.
Was die Muster über den Zustand Ihres Unternehmens sagen
Die Entwicklung der Deckungsbeiträge ist einer der verlässlichsten Hinweise darauf, in welchem der vier Zustände ein Unternehmen steht. Stabile oder wachsende Deckungsbeiträge bei steigenden Kosten sprechen für Transformation oder eine gesunde Optimierung. Schleichende Erosion und Mix-Verschiebung sind typische Signale für den Übergang von der Optimierung in die Restrukturierung – oft lange bevor das Jahresergebnis rot wird. Decken die Deckungsbeiträge die Fixkosten nicht mehr und sinkt zusätzlich der Umsatz, ist die Sanierung nicht mehr weit.
Wenn die Frage nicht beantwortet werden kann
In vielen mittelständischen Unternehmen existiert der Deckungsbeitrag nur als Rohertrag des Gesamtunternehmens. Eine Kostenträgerrechnung fehlt, Nachkalkulationen werden nicht systematisch gemacht, die Zuordnung von Kosten zu Produktgruppen ist umstritten. Das ist selbst ein Befund – und ein ernster: Wer nicht weiss, womit er Geld verdient, kann weder Preise begründen noch das Sortiment steuern noch Verantwortung für Ergebnisse übertragen.
Bei einem globalen Komponentenhersteller stand deshalb am Anfang des Turnarounds keine Massnahmenliste, sondern eine durchgängige Kostenträgerrechnung mit einem monatlichen Tracking von Umsatz und Marge über mehr als 60 Managementgruppen (zum Fallbeispiel). Erst mit dieser Transparenz wurde sichtbar, womit das Unternehmen Geld verdiente – und womit nicht.
Handlungsempfehlung
- Fünf Jahre rekonstruieren. Stellen Sie die Deckungsbeiträge je Produktgruppe für die letzten fünf Geschäftsjahre auf – lieber grob und vollständig als präzise und lückenhaft. Eine vertretbare Schlüsselung schlägt eine perfekte, die nie fertig wird.
- Die Veränderung zerlegen. Teilen Sie jede Veränderung in Preis-, Mengen-, Mix- und Kosteneffekt auf. Erst dann wird klar, welches Muster wirkt und wer den Hebel in der Hand hat.
- Verantwortung zuordnen. Benennen Sie für jede Produktgruppe eine Person, die für den Deckungsbeitrag verantwortlich ist – mit den nötigen Entscheidungskompetenzen bei Preisen und Konditionen. Das ist der Kern des Unternehmers im Unternehmen.
- Monatlich steuern statt jährlich feststellen. Die Deckungsbeiträge gehören ins monatliche Reporting der Geschäftsleitung – als Führungsinstrument, nicht als Kontrollzahl im Jahresabschluss.
Die Frage nach den Deckungsbeiträgen der letzten fünf Jahre dauert im Gespräch zehn Sekunden. Die ehrliche Antwort darauf ist oft der Anfang einer grundlegenden Standortbestimmung.
Sie möchten wissen, was Ihre Deckungsbeiträge über Ihr Unternehmen sagen? In einem unverbindlichen Gespräch von 30 Minuten ordnen wir gemeinsam ein, wo Ihr Unternehmen steht und welche Handlungsfelder den grössten Hebel bieten. Gespräch vereinbaren.
Weitere Artikel:
Die vier Zustände eines Unternehmens: Wo steht Ihr Unternehmen? (Link)
Fallbeispiel Restrukturierung: Turnaround eines globalen Komponentenherstellers (Link)
Spitzenleistung durch Transparenz (Teil 1 / 2) (Link)
Unternehmer im Unternehmen (Link)
Wo steht Ihr Unternehmen?
Der Corporate Health Check zeigt in kurzer Zeit, wo Ihr Unternehmen steht und welche Hebel die grösste Wirkung haben. Lernen wir uns in einem unverbindlichen Gespräch kennen.
Terminanfrage

